
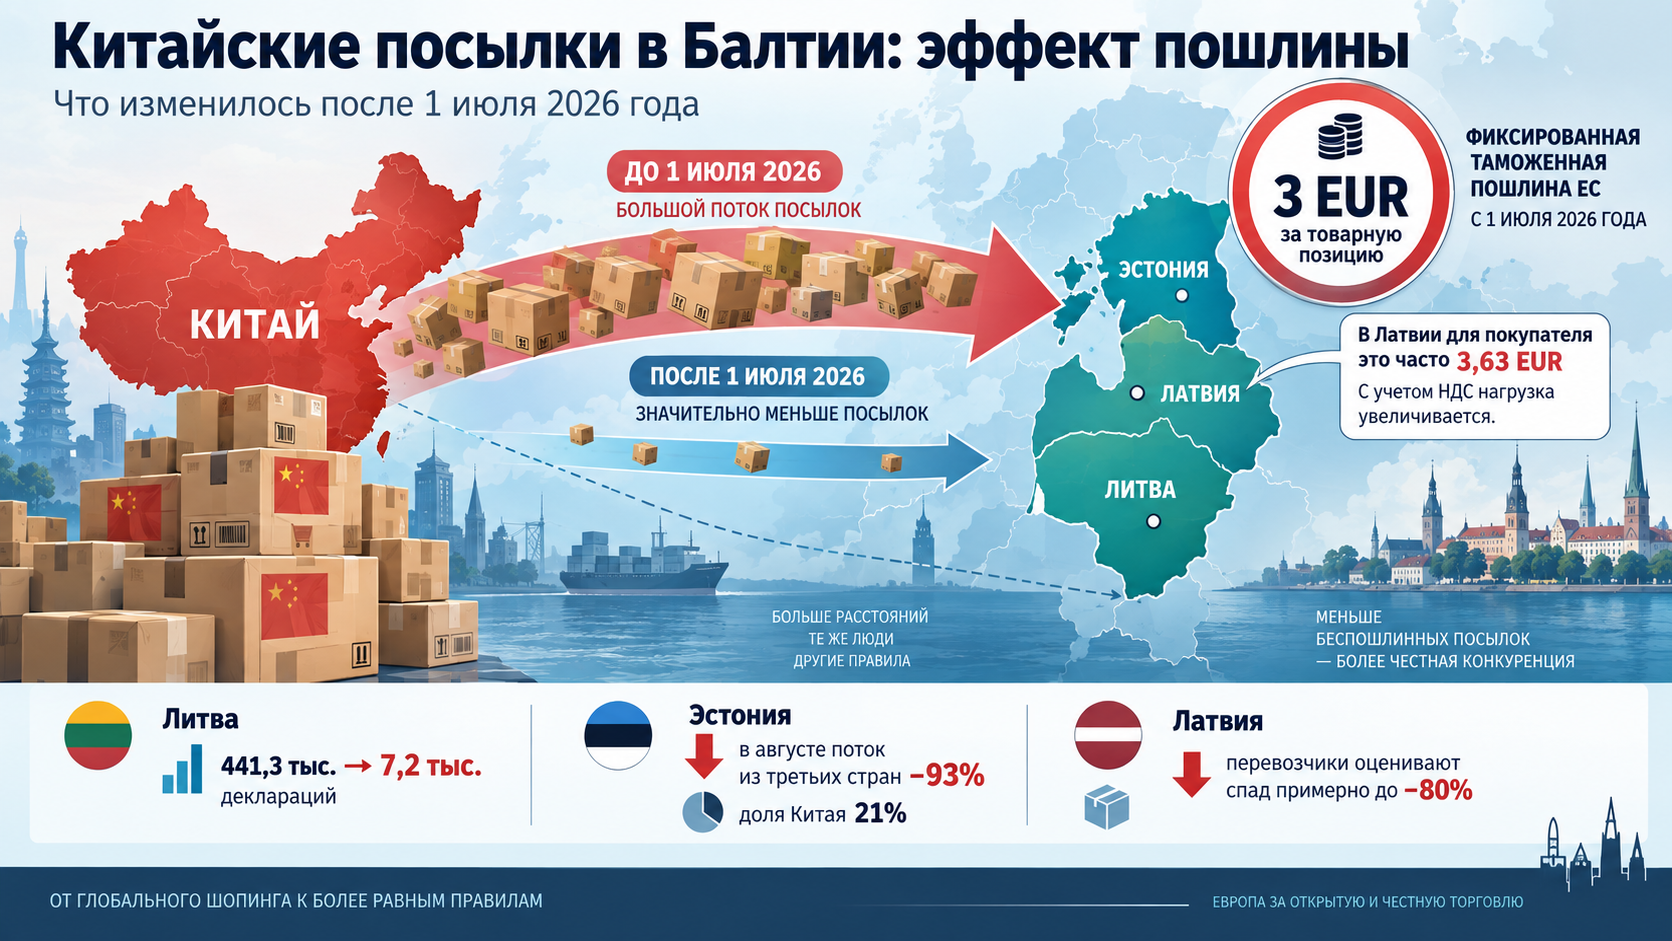
С 1 июля 2026 года Европейский союз отменил беспошлинный ввоз товаров стоимостью до 150 EUR в рамках дистанционных B2C-продаж. До запуска новой таможенной платформы вместо обычных тарифов действует временная пошлина 3 EUR за товарную позицию в декларации. Следующий этап назначен на 1 ноября: таможня потребует три уровня идентификации товара, а ЕС планирует добавить отдельный сбор за обработку отправлений.
Однако не все элементы ноябрьского этапа имеют одинаковый правовой статус. Обязательность продуктовых идентификаторов уже закреплена в правилах. Размер Union Handling Fee, UHF, по состоянию на утро 16 сентября 2026 года ещё не утверждён: Европарламент должен провести второе чтение нового Таможенного кодекса ЕС в течение сегодняшнего дня.
Почему ЕС отказался от льготы
В 2025 году в ЕС напрямую поступило почти 5,9 млрд товаров в отправлениях небольшой стоимости. По данным Еврокомиссии, во время целевых проверок более 60% проверенных товаров не соответствовали применимым требованиям безопасности и другим стандартам.
Прежняя система создавала сразу три проблемы. Товары дешевле 150 EUR не облагались пошлиной, таможенные органы не располагали достаточными данными о конкретном продукте, а массовое дробление заказов на небольшие посылки затрудняло контроль стоимости и происхождения.
«Небольшая пошлина и усиленная прослеживаемость закрывают лазейки, через которые в ЕС слишком легко попадали небезопасные товары», — заявил еврокомиссар Марош Шефчович.
Еврокомиссия рассматривает временную ставку как промежуточный механизм: она позволяет начать взимание пошлин до того, как европейская таможня сможет рассчитывать обычный тариф по каждому товару в централизованной системе.
Как рассчитывается пошлина 3 EUR
Пошлина начисляется не один раз на посылку и не на каждую физическую единицу товара. Единицей расчёта является товарная позиция декларации — строка, объединяющая товары с одинаковыми таможенными характеристиками.
В упрощённом примере Еврокомиссии пять одинаковых футболок, заявленных одной позицией, облагаются пошлиной 3 EUR. Футболка и часы относятся к двум позициям, поэтому пошлина составит 6 EUR.
Механизм применяется к дистанционным продажам товаров стоимостью до 150 EUR:
- при использовании IOSS;
- в режиме Special Arrangements;
- при стандартном оформлении импортного НДС;
- в декларациях H1, H6 и H7.
Ограниченное исключение предусмотрено для товаров, претендующих на тарифные преференции по соглашениям ЕС о свободной торговле или таможенном союзе, если НДС не уплачивается через IOSS и используется полная декларация H1.
Ответственным за уплату является декларант. Это не означает, что потребитель всегда получит отдельный счёт на 3 EUR: продавец, маркетплейс или перевозчик может включить расход в цену либо переложить его на получателя.

Почему в Латвии 3 EUR иногда превращаются в 3,63 EUR
Налоговый результат зависит от выбранного режима НДС. Поэтому к любой посылке нельзя автоматически прибавлять 21% латвийского НДС поверх пошлины.
| Режим | Как учитывается пошлина 3 EUR |
|---|---|
| IOSS | Как правило, не включается в базу импортного НДС. Если продавец заранее взимает 3 EUR с покупателя при оформлении заказа, эта сумма становится частью вознаграждения и облагается НДС |
| Special Arrangements | Включается в базу импортного НДС |
| Стандартная процедура | Включается в базу импортного НДС |
| UHF | Согласно действующим разъяснениям, не включается в базу импортного НДС |
При Special Arrangements или стандартном импорте латвийский НДС 21% увеличивает нагрузку по одной товарной позиции ещё на 0,63 EUR. Таким образом, прирост составляет 3,63 EUR, не считая НДС на сам товар, услуг перевозчика и национальных сборов.
В режиме IOSS такого автоматического увеличения нет: НДС обычно взимается продавцом в момент покупки, а пошлина возникает позже, при принятии декларации таможней. Различия подробно описаны в разъяснениях Еврокомиссии по НДС.
С 1 ноября товар должен получить три идентификатора
С 1 июля по 31 октября передача Product Identifiers, PID, остаётся добровольной. Еврокомиссия прямо указывает, что отсутствие или ошибка в PID в этот период не должны становиться основанием для санкции либо задержки отправления.
С 1 ноября идентификаторы становятся обязательными. Требование касается всех дистанционных продаж импортируемых товаров, без ограничения стоимости в 150 EUR. Следовательно, речь идёт не только о посылках, для которых применяется временная пошлина 3 EUR.
| Код | Идентификатор | Требование |
|---|---|---|
| C127, M-PID | Код продавца или маркетплейса: SKU, артикул карточки, идентификатор предложения | Обязателен всегда |
| C128, NS-PID | Нестандартизированный код производителя, поставщика или модели | Обязателен всегда |
| C129, S-PID | GTIN, EAN, UPC, ISBN или другой стандартизированный глобальный идентификатор | Передаётся, если существует; при его отсутствии указывается Y081 |
Если производитель не использует NS-PID, такой идентификатор необходимо создать. В предусмотренных инструкцией случаях в качестве NS-PID допускается повторно передать стандартизированный S-PID.
Идентификаторы должны относиться к модели или варианту продукта. Серийный номер отдельного устройства, номер партии или внутренний код логистической единицы не заменяют идентификатор товарной модели.
Данные передаются в элементе декларации 12 03 000 000. Поле является повторяемым, поскольку для одного товара необходимо последовательно указать C127, C128 и C129 либо код исключения Y081.
При отсутствии обязательных PID декларация после 1 ноября может быть задержана или отклонена системой автоматической валидации. Таможня при этом не создаёт идентификаторы за продавца или производителя.
Кто отвечает за данные
Распределение ответственности следует закрепить до передачи заказа перевозчику:
- продавец или маркетплейс присваивает M-PID;
- производитель, поставщик или владелец бренда предоставляет NS-PID;
- стандартизированный код S-PID передаётся владельцем соответствующих товарных данных;
- декларант отвечает за полноту и точность сведений в таможенной декларации.
На практике это превращает каталог интернет-магазина в часть таможенной документации. Названия вроде «аксессуар для телефона», «женская одежда» или «запасная деталь» без связи с конкретной карточкой и моделью больше не обеспечивают достаточной прослеживаемости.
Исключения не отменяют идентификацию
Для отдельных товарных категорий предусмотрены технические допущения. Они распространяются, в частности, на некоторые виды необработанной сельскохозяйственной продукции, определённые ремесленные изделия, произведения искусства, антиквариат и коллекционные предметы товарных групп 9701–9706.
В таких случаях инструкция может разрешить передать буквальное значение "M-PID" в поле C127 и "NS-PID" в поле C128. Но это не универсальное освобождение: возможность зависит от точного HS/TARIC-кода, а C129 либо Y081 всё равно необходимо указать.
Подержанный или восстановленный товар, продукция без бренда, персонализированный текстиль и print-on-demand сами по себе исключениями не являются.
Полная логика кодов, товарных допущений и деклараций содержится в руководстве Еврокомиссии по PID.
UHF: отдельный сбор, размер которого ещё не утверждён
Union Handling Fee нельзя смешивать с временной пошлиной 3 EUR. Пошлина заменяет отменённое освобождение от таможенного тарифа. UHF должен финансировать обработку данных, контроль отправлений и общеевропейскую таможенную ИТ-инфраструктуру.
3 сентября Совет ЕС одобрил свою позицию по новому Таможенному кодексу. Пленарное голосование Европарламента во втором чтении назначено на 16 сентября. До завершения процедуры, публикации регламента и принятия акта Еврокомиссии точную ставку нельзя считать действующей.
В материалах вебинара UPS Trade Insights от 14 сентября приведён проектный диапазон от 2 до 4 EUR за товарную позицию. Ранее в политических документах ЕС фигурировал ориентир 2 EUR. Окончательную сумму должна установить Еврокомиссия.
Поэтому корректная формулировка на текущем этапе такова: ЕС планирует запустить UHF не позднее 1 ноября 2026 года, но его финальная ставка ещё не утверждена.
Если в посылке находятся две товарные позиции стоимостью до 150 EUR, уже действующая пошлина составит 6 EUR. При UHF в проектном диапазоне к ней добавится ещё от 4 до 8 EUR. Общая сумма двух платежей достигнет 10–14 EUR до учёта НДС, национальных платежей и комиссии перевозчика.
1 июля 2028 года — целевая дата, а не безусловная гарантия
Временная пошлина 3 EUR должна прекратить действие после запуска центральной таможенной инфраструктуры. Для товаров дешевле 150 EUR тогда начнут рассчитывать обычную адвалорную пошлину по тарифу, классификации и происхождению товара.
К этой же дате использование EU Customs Data Hub должно стать обязательным для операторов электронной торговли. Это ещё не означает полного перехода всей европейской таможни на дата-хаб: для остальных категорий участников обязательное подключение предусмотрено позднее, а общий горизонт реформы достигает 2034 года.
До 1 декабря 2027 года Еврокомиссия должна оценить техническую готовность центральной системы. Если инфраструктура не сможет обеспечить полноценный тарифный расчёт, переходный период и пошлина 3 EUR могут быть продлены.
Сниженный UHF с июля 2028 года также относится не ко всем товарам, уже находящимся на территории ЕС. Льготная ставка предусмотрена для специальной модели дистанционной продажи, при которой товары выпускаются в свободное обращение с авторизованного таможенного склада. Её размер пока не установлен.
Совет ЕС описывает 2028 год как начало обязательной работы e-commerce через дата-хаб, а не как окончание всей таможенной реформы.
Что необходимо сделать продавцам и маркетплейсам до 1 ноября
- Сопоставить SKU продавца, артикулы производителя и GTIN на уровне конкретной модели или варианта товара.
- Определить владельца каждого идентификатора и закрепить обязанность по передаче данных в договорах с поставщиками, маркетплейсами и логистическими операторами.
- Проверить, поддерживают ли PIM, ERP и система оформления заказов передачу C127, C128, C129 и Y081 без ручного ввода.
- Протестировать формирование данных для используемых деклараций H1, H6 или H7.
- Пересчитать экономику заказа по числу товарных позиций, а не только по количеству посылок.
- Разделить в ценовой модели пошлину 3 EUR, импортный НДС, будущий UHF и сборы перевозчика.
- Не использовать условные
"M-PID"и"NS-PID"без проверки точного товарного кода и соответствующего допуска.
Главное изменение реформы заключается не только в появлении новых платежей. С 1 ноября европейская таможня должна видеть связь между продавцом, производителем, карточкой товара и глобальным идентификатором. Для e-commerce корректность каталога становится таким же условием доставки, как адрес получателя или таможенная стоимость.
Источники: Европейская комиссия — пошлина 3 EUR и правовая база; руководство по PID; разъяснения по НДС; Совет ЕС — малые посылки; Совет ЕС — модернизация таможенного союза; Европарламент — процедура 2023/0156(COD); материалы вебинара UPS Trade Insights от 14 сентября 2026 года, предоставленные редакции.
Материал подготовлен при поддержке компании Walrus.